
2026년 현재: 청년도약계좌 신규가입 종료, 이제는 청년미래적금
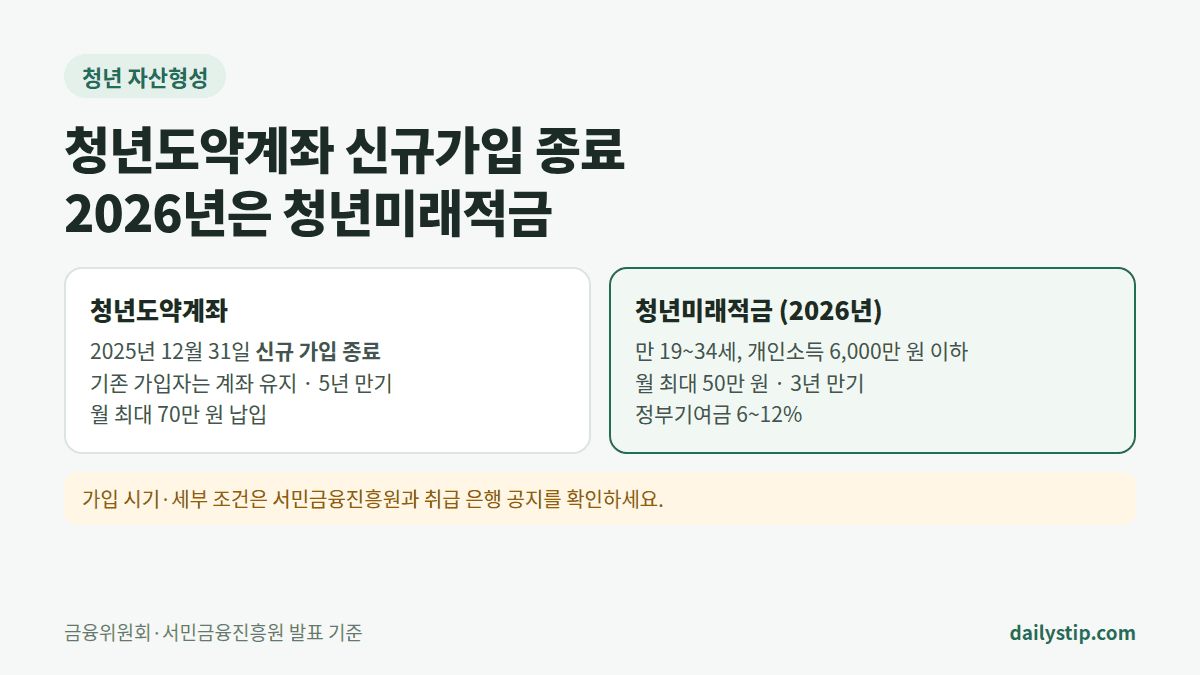
청년도약계좌는 2025년 12월 31일로 신규 가입이 끝났습니다. 이미 가입한 사람은 계좌를 그대로 유지하면서 정부기여금과 비과세 혜택을 계속 받을 수 있고, 새로 시작하는 청년은 2026년에 나온 청년미래적금에 가입해야 합니다. 아래 표에서 두 상품을 먼저 비교하고, 기존 가입자가 지금 확인할 것을 정리했습니다.
| 구분 | 청년도약계좌 | 청년미래적금 |
|---|---|---|
| 신규 가입 | 2025.12.31 종료 | 2026년 모집 중 (2차: 10월 7일~16일) |
| 나이 | 만 19~34세 | 만 19~34세 (병역 기간은 나이 계산에서 제외) |
| 소득 기준 | 총급여 7,500만 원 이하, 가구 중위소득 250% 이하 | 총급여 7,500만 원 이하(또는 연매출 3억 원 이하 소상공인), 가구 중위소득 200% 이하 · 직전 연도(2025년) 소득 기준 |
| 월 납입 | 최대 70만 원 | 최대 50만 원 |
| 만기 | 5년 | 3년 |
| 정부기여금 | 소득 구간별 차등 지급 | 일반형 6% · 우대형 12% (중소기업 재직·신규취업 등, 총급여 3,600만 원 이하) |
| 이자 세금 | 비과세 | 비과세 |
금융위원회는 청년미래적금의 효과를 기본금리, 정부기여금(우대형 12%), 비과세를 합쳐 일반 과세 적금으로 환산하면 연 최고 19.4% 수준이라고 설명합니다. 같은 돈을 넣어도 만기가 5년에서 3년으로 짧아진 점이 가장 큰 차이입니다.
기존 청년도약계좌 가입자가 지금 확인할 3가지
- 납입을 멈추지 마세요. 신규 가입이 끝났을 뿐 기존 계좌는 그대로 유지됩니다. 정부기여금은 매달 넣은 금액에 맞춰 쌓이므로, 금액을 줄이더라도 꾸준히 넣는 편이 유리합니다.
- 중도에 해지하면 혜택이 사라집니다. 만기 전에 해지하면 그동안 쌓인 정부기여금과 비과세 혜택을 받지 못합니다. 다만 퇴직·폐업, 혼인·출산, 생애최초 주택 구입 등 정해진 사유에 해당하면 혜택을 유지한 채 해지할 수 있으니, 해지 전에 가입 은행에 사유 해당 여부부터 물어보세요.
- 청년미래적금으로 갈아탈지 따져 보세요. 금융위원회는 청년미래적금 2차 모집에서 기존 도약계좌 가입자에게 갈아타기 기회를 주고, 갈아타면 기존 기여금과 세제 혜택을 유지한다고 밝혔습니다. 남은 납입 기간이 길고 3년 안에 목돈이 필요하다면 검토할 만하고, 이미 만기가 가깝다면 유지하는 쪽이 낫습니다.
청년미래적금 2차 모집 일정
| 단계 | 기간 |
|---|---|
| 가입 신청 | 2026년 10월 7일~16일 (7~8일은 출생연도 홀짝제) |
| 소득·자격 심사 | 10월 19일~11월 13일 |
| 계좌 개설 | 11월 16일~27일 |
신청은 국민·신한·우리·하나·농협·기업은행, 카카오뱅크, 우정사업본부 등 14개 취급기관 앱에서 할 수 있습니다. 정부는 2027년부터 소득 요건을 없애고 우대형 기여금을 올리는 개편안을 추진 중이며, 국회 예산 통과 여부에 따라 달라질 수 있습니다. 최신 일정과 조건은 금융위원회 2차 모집 보도자료를 기준으로 확인하세요.
아래는 청년도약계좌 가입 당시 기준(2025년)의 조건과 수령액 분석입니다. 기존 가입자가 내 계좌의 만기 수령액을 가늠할 때 참고하세요.
청년도약계좌는 정부가 청년들의 중장기 자산 형성을 돕기 위해 출시한 핵심 정책 금융 상품입니다. 매월 70만 원씩 5년간 납입하면 최대 5,000만 원을 모을 수 있다는 파격적인 혜택 덕분에 2030 세대의 필수 재테크 수단으로 자리 잡았습니다.
2025년에는 가구 소득 기준이 완화되어 가입 문턱이 낮아졌습니다. 청년도약계좌의 정확한 가입 조건과 신청 기간, 그리고 만기 시 실제 수령액이 얼마나 되는지 꼼꼼하게 분석해 드립니다.
💡 30초 요약: 핵심 혜택 3가지
- ✅ 대상: 만 19~34세 (개인소득 7,500만 원 이하)
- ✅ 혜택: 6%대 금리 효과 + 정부 기여금 + 비과세
- ✅ 목표: 5년 만기 시 최대 5,000만 원 목돈 마련
1. 청년도약계좌 가입 조건 (나이/소득)
이 상품에 가입하기 위해서는 나이와 소득, 두 가지 조건을 모두 충족해야 합니다. 특히 2025년부터는 가구 소득 기준이 180%에서 250%로 대폭 완화되었습니다.
① 나이 요건
가입일 기준 만 19세 ~ 34세 이하의 청년이어야 합니다. 병역 의무를 이행한 경우, 최대 6년까지 복무 기간을 나이에서 빼주므로 만 36세 이상도 가입이 가능할 수 있습니다.
② 소득 요건 (개인 & 가구)
- 개인 소득: 직전 과세기간 총급여액이 7,500만 원 이하여야 합니다. (단, 6,000만 원 초과자는 정부 기여금 없이 비과세 혜택만 받습니다.)
- 가구 소득: 가구원 수에 따른 기준 중위소득의 250% 이하여야 합니다.
비과세 소득을 제외한 정확한 총급여액 확인이 필요합니다. 👉 2025 연봉 실수령액 계산기에서 내 세전 연봉을 먼저 체크해보세요.
2. 청년도약계좌 신청 기간 및 방법
청년도약계좌는 11개 시중은행 앱(App)을 통해 비대면으로 간편하게 신청할 수 있습니다. 신청 기간은 매월 초에 열립니다.
- 신청 기간: 매월 초 (보통 1일 ~ 15일 사이 2주간)
- 신청 방법: 국민, 신한, 우리, 농협, 하나, 기업 등 취급 은행 앱 접속 > 메뉴 선택
- 가입 절차: 가입 신청 → 서민금융진흥원 심사(약 2~3주) → 결과 통보 → 계좌 개설
정확한 이번 달 신청 기간과 세부 지침은 공식 홈페이지에서 확인할 수 있습니다.
🔗 서민금융진흥원 공식 홈페이지 바로가기
3. 5년 만기 5천만 원, 현실성 분석
많은 분들이 가장 궁금해하는 부분입니다. 정말 5,000만 원을 손에 쥘 수 있을까요? 정부 지원 적금의 수익 구조를 뜯어보겠습니다.
💰 5,000만 원 달성 조건
- 1. 매월 70만 원 납입 (최대 한도)
- 2. 은행 금리 연 6.0% 적용 (우대금리 포함)
- 3. 정부 기여금 월 2.1~2.4만 원 수령
- 4. 이자소득세 비과세 (15.4% 면제)
이 조건을 모두 채우면 원금 4,200만 원에 이자와 정부 기여금을 합쳐 약 4,800~5,000만 원 수준이 됩니다. 일반 적금으로 환산하면 연 9~10%대 상품에 가입하는 것과 같은 엄청난 효과입니다. 월 70만 원 납입이 부담스럽다면 금액을 줄여서라도 유지하는 것이 이득입니다.
💰 함께 비교하면 좋은 금융 도구
이 상품과 일반 예적금 중 무엇이 더 유리할지 직접 계산해보세요.
※ 본 포스팅은 청년도약계좌 최신 운영 지침을 바탕으로 작성되었으며, 세부 조건은 은행별 상품설명서를 참고하시기 바랍니다.